Domain lastminutespanien.de kaufen?
Wir ziehen mit dem Projekt
lastminutespanien.de um.
Sind Sie am Kauf der Domain
lastminutespanien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lastminutespanien.de kaufen?
Welche GKV?
Welche GKV meinst du genau? Es gibt viele gesetzliche Krankenversicherungen in Deutschland, die als GKV abgekürzt werden. Jede GKV bietet unterschiedliche Leistungen und Konditionen an. Möchtest du Informationen zu einer bestimmten GKV oder allgemein zu gesetzlichen Krankenversicherungen? Es ist wichtig, die Leistungen und Beiträge der verschiedenen GKVs zu vergleichen, um die passende Krankenversicherung für deine Bedürfnisse zu finden. Lass mich wissen, wie ich dir weiterhelfen kann! **
Wer ist in der GKV beitragsfrei versichert?
In der gesetzlichen Krankenversicherung (GKV) sind in erster Linie Arbeitnehmerinnen und Arbeitnehmer beitragspflichtig versichert. Das bedeutet, dass sie Beiträge aus ihrem Einkommen zahlen müssen. Allerdings gibt es auch bestimmte Personengruppen, die beitragsfrei in der GKV versichert sind. Dazu gehören beispielsweise Kinder, die familienversichert sind, sowie Ehepartnerinnen und Ehepartner, die nicht erwerbstätig sind. Auch bestimmte Bezieherinnen und Bezieher von Sozialleistungen wie Arbeitslosengeld II oder Sozialhilfe können unter bestimmten Voraussetzungen beitragsfrei in der GKV versichert sein. Es ist wichtig, sich bei der jeweiligen Krankenkasse über die genauen Regelungen zu informieren. **


Ähnliche Suchbegriffe für Selbstbeteiligung-in-der-GKV
Top-Angebote
Produkte zum Begriff Selbstbeteiligung-in-der-GKV:
-
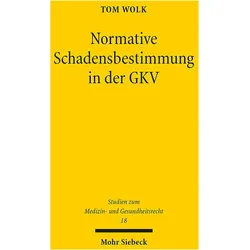
Normative Schadensbestimmung in der GKV, Fachbücher von Tom WolkNach ständiger Rechtsprechung des BSG verlieren Leistungserbringer in der GKV ihren Vergütungsanspruch gegen die Kostenträger im Falle von Rechtsverstössen, auch wenn der mit der Behandlung bezweckte Leistungs- und Heilerfolg eingetreten ist. Ausgehend von den teils gravierenden Konsequenzen dieser strengen formalen Betrachtung untersucht Tom Wolk Wirkung, Reichweite und Stringenz der Rechtsprechung am Beispiel der vertragsärztlichen Versorgung in einfachrechtlicher und verfassungsrechtlicher Hinsicht. Von zentraler Bedeutung sind hierbei die Rechtsprechungsgenese, die systematische Ermittlung der Vergütungsrelevanz verschiedener Vorschriften sowie der normative Schadensbegriff. Auf der Basis des festgestellten Handlungsbedarfs entwickelt der Autor das Konzept einer vermittelnden gemässigt formalen Betrachtung. Die Arbeit wurde mit dem Dissertationspreis der Gesellschaft zur Förderung der sozialrechtlichen Forschung 2024 ausgezeichnet.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wolk, Tom: Normative Schadensbestimmung in der GKVNormative Schadensbestimmung in der GKV , Tom Wolk analyses and criticises the longstanding "strictly formal approach" of Germany's Federal Social Court with regard to healthcare providers who have violated provisions pertaining to statutory health insurance law, and who as a consequence are denied financial compensation. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250430, Titel der Reihe: Studien zum Medizin- und Gesundheitsrecht#18#, Autoren: Wolk, Tom, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 320, Themenüberschrift: LAW / Labor & Employment, Keyword: Abrechnungsbetrug; Prüfverfahren; Regress; Vergütungsanspruch; Vertragsarzt, Fachschema: Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Sozialrecht und Medizinrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 30, Gewicht: 724, Produktform: Gebunden,104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
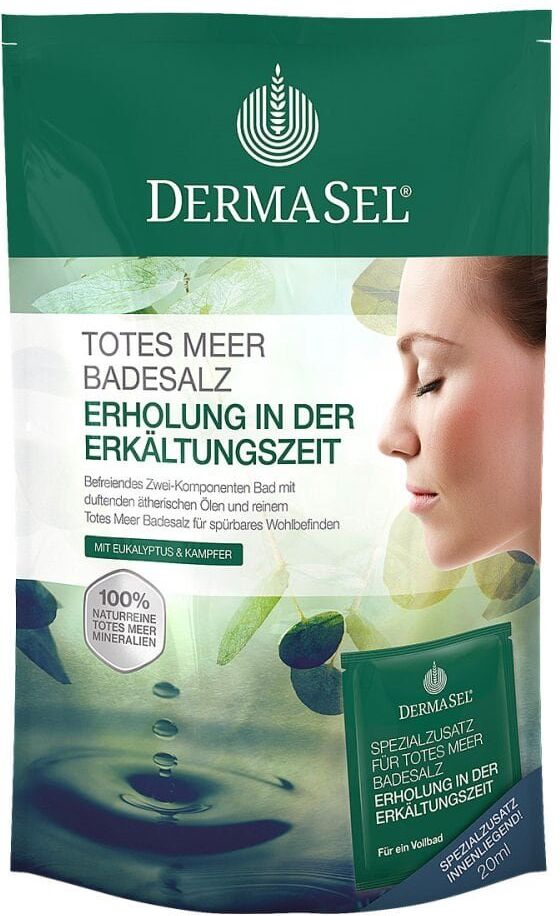
Dermasel Totes Meer Badesalz Erholung in der ErkältungszeitAnwendungsgebiet von Dermasel Totes Meer Badesalz Erholung in der ErkältungszeitDermasel Totes Meer Badesalz Erholung in der Erkältungszeit entspannt Körper und Geist und lindert Erkältungssymptome.Wirkungsweise von Dermasel Totes Meer Badesalz Erholung in der ErkältungszeitDie Dermasel Badesalze verbinden duftende Essenzen mit wertvollen Mineralsalzen aus dem Toten Meer. Der reichhaltige Mineralstoffkomplex enthält hohe Konzentrationen an Magnesium, Kalium, Kalzium und Brom. Sie tragen wesentlich zum Energiestoffwechsel der Haut bei, regulieren den Wasserhaushalt und stärken die Abwehrkraft. Die Haut wird gespflegt und intensiv mit Feuchtigkeit versorgt. Der Zusatz an wohltuenden ätherischen Ölen aus Eukalyptus, Kampfer und Menthol beruhigt die Schleimhäute und lässt Sie wieder frei durchatmen. Die befreiende Aromatherapie in Kombination mit einem wärmenden Bad gibt Ihnen Kraft in der Erkältungszeit.Wirkstoffe / Inhaltsstoffe / ZutatenDermasel Totes Meer Badesalz Erholung in der Erkältungszeit enthält: 400 g Totes Meer Badesalz plus 20 ml Spezialzusatz Erholung in der Erkältungszeit Inhaltsstoffe Badesalz: Maris Sal (Dead Sea Salts) Spezialzusatz: Helianthus Annuus (Sunfl ower) Seed Oil, Polyglyceryl-3 Palmitate, Parfum (Fragrance), Polyglyceryl-6 Dioleate, Glyceryl Caprylate, Eucalyptus Globulus Leaf Oil, Camphor, Menthol, Citral, Limonene, Geraniol, Linalool, Hexyl Cinnamal, Citronellol, CI 19140 (Yellow 5), CI 19140 (Yellow 5), CI 42090 (Blue No. 1).GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Dermasel Totes Meer Badesalz Erholung in der Erkältungszeit: Für ein Vollbad 250 g Badesalz in ca. 37°C warmes Wasser geben und 15-20 Minuten baden. HinweiseWeitere Produkte finden Sie ebenfalls in Ihrer Versandapotheke. Dermasel Totes Meer Badesalz Erholung in der Erkältungszei3,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Selbstbeteiligung bei Heil- und Hilfsmitteln in der Gesetzlichen Krankenversicherung, Taschenbuch von Kristian Koch, GRIN, 978-3-640-17819-3Selbstbeteiligung Bei Heil- Und Hilfsmitteln In Der Gesetzlichen Krankenversicherung, Taschenbuch Von Kristian Koch, Grin, 978-3-640-17819-3, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Erhöhung der GKV geplant?
Eine generelle Erhöhung der Gesetzlichen Krankenversicherung (GKV) ist derzeit nicht geplant. Die Beitragssätze werden jedoch regelmäßig angepasst, um die steigenden Kosten im Gesundheitssystem zu decken. Eine Erhöhung kann daher in Zukunft nicht ausgeschlossen werden. **
-
Können Kinder von der PKV in die GKV wechseln?
Kinder können grundsätzlich von der privaten Krankenversicherung (PKV) in die gesetzliche Krankenversicherung (GKV) wechseln, wenn bestimmte Voraussetzungen erfüllt sind. Dazu zählt beispielsweise, dass das Einkommen der Eltern unterhalb der Versicherungspflichtgrenze liegt. In diesem Fall können Kinder in die Familienversicherung der GKV aufgenommen werden. Es ist jedoch wichtig zu beachten, dass ein Wechsel von der PKV in die GKV gut überlegt sein sollte, da dieser in der Regel nicht rückgängig gemacht werden kann. Es empfiehlt sich daher, vor einem Wechsel eine ausführliche Beratung bei einem Versicherungsexperten in Anspruch zu nehmen. **
-
Kann ich von der PKV in die GKV wechseln?
Kann ich von der PKV in die GKV wechseln? Ja, ein Wechsel von der privaten Krankenversicherung (PKV) in die gesetzliche Krankenversicherung (GKV) ist grundsätzlich möglich, jedoch unter bestimmten Voraussetzungen. Dazu zählen beispielsweise eine Änderung der beruflichen oder familiären Situation, wie zum Beispiel die Aufnahme einer sozialversicherungspflichtigen Beschäftigung oder das Unterschreiten der Einkommensgrenze. Es ist ratsam, sich vor einem möglichen Wechsel ausführlich beraten zu lassen, da die individuellen Umstände eine Rolle spielen und es auch Fristen zu beachten gibt. In jedem Fall ist es empfehlenswert, sich frühzeitig mit der eigenen Krankenversicherung und der GKV in Verbindung zu setzen, um alle notwendigen Schritte rechtzeitig einzuleiten. **
-
Welche GKV gibt es?
In Deutschland gibt es zahlreiche gesetzliche Krankenversicherungen (GKV), die für die medizinische Versorgung ihrer Mitglieder zuständig sind. Zu den größten und bekanntesten GKV gehören beispielsweise die Techniker Krankenkasse (TK), die Barmer, die AOK, die DAK-Gesundheit und die IKK. Jede dieser Krankenkassen hat ihre eigenen Leistungen, Beiträge und Zusatzangebote. Versicherte können in der Regel frei wählen, bei welcher GKV sie Mitglied werden möchten, wobei die Leistungen und Beiträge variieren können. Es ist ratsam, sich vor der Entscheidung für eine GKV über die jeweiligen Angebote und Leistungen zu informieren, um die passende Krankenversicherung für die individuellen Bedürfnisse zu finden. **


Wann UKV und GKV?
Wann UKV und GKV? Die Unterschiede zwischen einer privaten Krankenversicherung (UKV) und einer gesetzlichen Krankenversicherung (GKV) liegen hauptsächlich in den Leistungen, Beiträgen und der Zielgruppe. UKV ist für Selbstständige, Beamte und Gutverdiener gedacht, während GKV für Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze vorgesehen ist. Die Entscheidung für UKV oder GKV hängt von individuellen Bedürfnissen, finanziellen Möglichkeiten und Lebensumständen ab. Es ist ratsam, die Vor- und Nachteile beider Versicherungsarten sorgfältig abzuwägen und gegebenenfalls eine Beratung bei einem Versicherungsexperten in Anspruch zu nehmen. Letztendlich sollte die Wahl der Krankenversicherung gut überlegt sein, um im Krankheitsfall optimal abgesichert zu sein. **
Kann man aus der GKV gekündigt werden?
Ja, man kann aus der gesetzlichen Krankenversicherung (GKV) gekündigt werden, wenn man beispielsweise nicht mehr pflichtversichert ist, zum Beispiel aufgrund eines Einkommens über der Versicherungspflichtgrenze. Auch bei einem Wechsel in die private Krankenversicherung endet die Mitgliedschaft in der GKV. Zudem kann eine Kündigung erfolgen, wenn Beiträge nicht gezahlt werden oder falsche Angaben gemacht wurden. Es ist wichtig, sich im Vorfeld über die Kündigungsmöglichkeiten und -fristen in der GKV zu informieren, um ungewollte Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Selbstbeteiligung-in-der-GKV:
-
Normative Schadensbestimmung in der GKV, Fachbücher von Tom WolkNach ständiger Rechtsprechung des BSG verlieren Leistungserbringer in der GKV ihren Vergütungsanspruch gegen die Kostenträger im Falle von Rechtsverstössen, auch wenn der mit der Behandlung bezweckte Leistungs- und Heilerfolg eingetreten ist. Ausgehend von den teils gravierenden Konsequenzen dieser strengen formalen Betrachtung untersucht Tom Wolk Wirkung, Reichweite und Stringenz der Rechtsprechung am Beispiel der vertragsärztlichen Versorgung in einfachrechtlicher und verfassungsrechtlicher Hinsicht. Von zentraler Bedeutung sind hierbei die Rechtsprechungsgenese, die systematische Ermittlung der Vergütungsrelevanz verschiedener Vorschriften sowie der normative Schadensbegriff. Auf der Basis des festgestellten Handlungsbedarfs entwickelt der Autor das Konzept einer vermittelnden gemässigt formalen Betrachtung. Die Arbeit wurde mit dem Dissertationspreis der Gesellschaft zur Förderung der sozialrechtlichen Forschung 2024 ausgezeichnet.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wolk, Tom: Normative Schadensbestimmung in der GKVNormative Schadensbestimmung in der GKV , Tom Wolk analyses and criticises the longstanding "strictly formal approach" of Germany's Federal Social Court with regard to healthcare providers who have violated provisions pertaining to statutory health insurance law, and who as a consequence are denied financial compensation. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250430, Titel der Reihe: Studien zum Medizin- und Gesundheitsrecht#18#, Autoren: Wolk, Tom, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 320, Themenüberschrift: LAW / Labor & Employment, Keyword: Abrechnungsbetrug; Prüfverfahren; Regress; Vergütungsanspruch; Vertragsarzt, Fachschema: Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Sozialrecht und Medizinrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 30, Gewicht: 724, Produktform: Gebunden,104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche GKV?
Welche GKV meinst du genau? Es gibt viele gesetzliche Krankenversicherungen in Deutschland, die als GKV abgekürzt werden. Jede GKV bietet unterschiedliche Leistungen und Konditionen an. Möchtest du Informationen zu einer bestimmten GKV oder allgemein zu gesetzlichen Krankenversicherungen? Es ist wichtig, die Leistungen und Beiträge der verschiedenen GKVs zu vergleichen, um die passende Krankenversicherung für deine Bedürfnisse zu finden. Lass mich wissen, wie ich dir weiterhelfen kann! **
-
Wer ist in der GKV beitragsfrei versichert?
In der gesetzlichen Krankenversicherung (GKV) sind in erster Linie Arbeitnehmerinnen und Arbeitnehmer beitragspflichtig versichert. Das bedeutet, dass sie Beiträge aus ihrem Einkommen zahlen müssen. Allerdings gibt es auch bestimmte Personengruppen, die beitragsfrei in der GKV versichert sind. Dazu gehören beispielsweise Kinder, die familienversichert sind, sowie Ehepartnerinnen und Ehepartner, die nicht erwerbstätig sind. Auch bestimmte Bezieherinnen und Bezieher von Sozialleistungen wie Arbeitslosengeld II oder Sozialhilfe können unter bestimmten Voraussetzungen beitragsfrei in der GKV versichert sein. Es ist wichtig, sich bei der jeweiligen Krankenkasse über die genauen Regelungen zu informieren. **
-
Ist eine Erhöhung der GKV geplant?
Eine generelle Erhöhung der Gesetzlichen Krankenversicherung (GKV) ist derzeit nicht geplant. Die Beitragssätze werden jedoch regelmäßig angepasst, um die steigenden Kosten im Gesundheitssystem zu decken. Eine Erhöhung kann daher in Zukunft nicht ausgeschlossen werden. **
-
Können Kinder von der PKV in die GKV wechseln?
Kinder können grundsätzlich von der privaten Krankenversicherung (PKV) in die gesetzliche Krankenversicherung (GKV) wechseln, wenn bestimmte Voraussetzungen erfüllt sind. Dazu zählt beispielsweise, dass das Einkommen der Eltern unterhalb der Versicherungspflichtgrenze liegt. In diesem Fall können Kinder in die Familienversicherung der GKV aufgenommen werden. Es ist jedoch wichtig zu beachten, dass ein Wechsel von der PKV in die GKV gut überlegt sein sollte, da dieser in der Regel nicht rückgängig gemacht werden kann. Es empfiehlt sich daher, vor einem Wechsel eine ausführliche Beratung bei einem Versicherungsexperten in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Selbstbeteiligung-in-der-GKV
-
Dermasel Totes Meer Badesalz Erholung in der ErkältungszeitAnwendungsgebiet von Dermasel Totes Meer Badesalz Erholung in der ErkältungszeitDermasel Totes Meer Badesalz Erholung in der Erkältungszeit entspannt Körper und Geist und lindert Erkältungssymptome.Wirkungsweise von Dermasel Totes Meer Badesalz Erholung in der ErkältungszeitDie Dermasel Badesalze verbinden duftende Essenzen mit wertvollen Mineralsalzen aus dem Toten Meer. Der reichhaltige Mineralstoffkomplex enthält hohe Konzentrationen an Magnesium, Kalium, Kalzium und Brom. Sie tragen wesentlich zum Energiestoffwechsel der Haut bei, regulieren den Wasserhaushalt und stärken die Abwehrkraft. Die Haut wird gespflegt und intensiv mit Feuchtigkeit versorgt. Der Zusatz an wohltuenden ätherischen Ölen aus Eukalyptus, Kampfer und Menthol beruhigt die Schleimhäute und lässt Sie wieder frei durchatmen. Die befreiende Aromatherapie in Kombination mit einem wärmenden Bad gibt Ihnen Kraft in der Erkältungszeit.Wirkstoffe / Inhaltsstoffe / ZutatenDermasel Totes Meer Badesalz Erholung in der Erkältungszeit enthält: 400 g Totes Meer Badesalz plus 20 ml Spezialzusatz Erholung in der Erkältungszeit Inhaltsstoffe Badesalz: Maris Sal (Dead Sea Salts) Spezialzusatz: Helianthus Annuus (Sunfl ower) Seed Oil, Polyglyceryl-3 Palmitate, Parfum (Fragrance), Polyglyceryl-6 Dioleate, Glyceryl Caprylate, Eucalyptus Globulus Leaf Oil, Camphor, Menthol, Citral, Limonene, Geraniol, Linalool, Hexyl Cinnamal, Citronellol, CI 19140 (Yellow 5), CI 19140 (Yellow 5), CI 42090 (Blue No. 1).GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Dermasel Totes Meer Badesalz Erholung in der Erkältungszeit: Für ein Vollbad 250 g Badesalz in ca. 37°C warmes Wasser geben und 15-20 Minuten baden. HinweiseWeitere Produkte finden Sie ebenfalls in Ihrer Versandapotheke. Dermasel Totes Meer Badesalz Erholung in der Erkältungszei3,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Selbstbeteiligung bei Heil- und Hilfsmitteln in der Gesetzlichen Krankenversicherung, Taschenbuch von Kristian Koch, GRIN, 978-3-640-17819-3Selbstbeteiligung Bei Heil- Und Hilfsmitteln In Der Gesetzlichen Krankenversicherung, Taschenbuch Von Kristian Koch, Grin, 978-3-640-17819-3, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Urlaub in Kusadasi - Sonne, Strand und Kultur in der Türkei (Wandkalender 2026 DIN A3 quer), CALVENDO MonatskalenderErlebe Die Türkei Mit Dem Türkeikalender Aus Kusadasi - Ein Liebevoll Gestalteter Türkischer Familienkalender Voller Sonniger Urlaubsstimmung, Kultur Und Mediterraner Lebensfreude. Jeden Monat Erwarten Dich Bilder Aus Kusadasi: Türkische Flagge,...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Urlaub in Kusadasi - Sonne, Strand und Kultur in der Türkei (Wandkalender 2026 DIN A2 quer), CALVENDO MonatskalenderEntdecke Die Schönheit Von Kusadasi Mit Diesem Einzigartigen Kalender, Der Dich Auf Eine Visuelle Reise Durch Die Faszinierende Küstenstadt An Der Türkischen Riviera Mitnimmt. Die Beeindruckenden Fotografien Zeigen Kulturelle Highlights, Historische...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich von der PKV in die GKV wechseln?
Kann ich von der PKV in die GKV wechseln? Ja, ein Wechsel von der privaten Krankenversicherung (PKV) in die gesetzliche Krankenversicherung (GKV) ist grundsätzlich möglich, jedoch unter bestimmten Voraussetzungen. Dazu zählen beispielsweise eine Änderung der beruflichen oder familiären Situation, wie zum Beispiel die Aufnahme einer sozialversicherungspflichtigen Beschäftigung oder das Unterschreiten der Einkommensgrenze. Es ist ratsam, sich vor einem möglichen Wechsel ausführlich beraten zu lassen, da die individuellen Umstände eine Rolle spielen und es auch Fristen zu beachten gibt. In jedem Fall ist es empfehlenswert, sich frühzeitig mit der eigenen Krankenversicherung und der GKV in Verbindung zu setzen, um alle notwendigen Schritte rechtzeitig einzuleiten. **
-
Welche GKV gibt es?
In Deutschland gibt es zahlreiche gesetzliche Krankenversicherungen (GKV), die für die medizinische Versorgung ihrer Mitglieder zuständig sind. Zu den größten und bekanntesten GKV gehören beispielsweise die Techniker Krankenkasse (TK), die Barmer, die AOK, die DAK-Gesundheit und die IKK. Jede dieser Krankenkassen hat ihre eigenen Leistungen, Beiträge und Zusatzangebote. Versicherte können in der Regel frei wählen, bei welcher GKV sie Mitglied werden möchten, wobei die Leistungen und Beiträge variieren können. Es ist ratsam, sich vor der Entscheidung für eine GKV über die jeweiligen Angebote und Leistungen zu informieren, um die passende Krankenversicherung für die individuellen Bedürfnisse zu finden. **
-
Wann UKV und GKV?
Wann UKV und GKV? Die Unterschiede zwischen einer privaten Krankenversicherung (UKV) und einer gesetzlichen Krankenversicherung (GKV) liegen hauptsächlich in den Leistungen, Beiträgen und der Zielgruppe. UKV ist für Selbstständige, Beamte und Gutverdiener gedacht, während GKV für Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze vorgesehen ist. Die Entscheidung für UKV oder GKV hängt von individuellen Bedürfnissen, finanziellen Möglichkeiten und Lebensumständen ab. Es ist ratsam, die Vor- und Nachteile beider Versicherungsarten sorgfältig abzuwägen und gegebenenfalls eine Beratung bei einem Versicherungsexperten in Anspruch zu nehmen. Letztendlich sollte die Wahl der Krankenversicherung gut überlegt sein, um im Krankheitsfall optimal abgesichert zu sein. **
-
Kann man aus der GKV gekündigt werden?
Ja, man kann aus der gesetzlichen Krankenversicherung (GKV) gekündigt werden, wenn man beispielsweise nicht mehr pflichtversichert ist, zum Beispiel aufgrund eines Einkommens über der Versicherungspflichtgrenze. Auch bei einem Wechsel in die private Krankenversicherung endet die Mitgliedschaft in der GKV. Zudem kann eine Kündigung erfolgen, wenn Beiträge nicht gezahlt werden oder falsche Angaben gemacht wurden. Es ist wichtig, sich im Vorfeld über die Kündigungsmöglichkeiten und -fristen in der GKV zu informieren, um ungewollte Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.